「いい技術はあるのに、売上につながらない」、「取得した知的財産権と事業がうまく結びついていない」と悩む会社は少なくありません。知財担当者にも、知財の「権利化」自体が仕事の目的化しかねないジレンマがあります。
一方、知財をビジネスに上手に組み込み、売上・利益を生み出す武器にしている企業もあります。知財をうまく活用できるかどうかの違いはどこにあるのでしょうか。
そこで本記事では、知財コンサルタントとして20年以上のキャリアがあり、これまで1,200件以上の現場支援を行ってきた鈴木健二郎氏に、知財とビジネスとの上手い接続方法についてお話を伺いました。
ビジネスモデル×知財の新しいフレームワークを作り、30社にあてはめて分析することで、他企業でも使えるアプローチが見えたと語る鈴木氏。実例を踏まえながら知財を「経営戦略の中核」に位置づけるための手法を掘り下げます。
目次
ゲスト紹介
鈴木 健二郎(すずき けんじろう):
三菱総合研究所、デロイトトーマツコンサルティングを経て、2020年に技術、ブランド、デザイン、コンテンツなどの知財を起点にした事業づくりを支援するコンサルティング会社・テックコンシリエを設立。クライアントの戦略参謀として、知財・無形資産のマネジメント力を強化し、クライアントが自ら持続的な成長力を生み出せるよう、抜本的な改革を目指す、知財ビジネスプロデューサー。
著書に『図解でわかる 知財で稼ぐビジネスモデル大全』(2026年)、『「見えない資産」が利益を生むーGAFAMも実践する世界基準の知財ミックス』(2023年)。
1、知財とは「知恵から生まれた資産」、そのすべて
ーまず、鈴木さんは知財とは、特許や商標などの「権利」だけではなく「知恵から生まれた資産のすべて」であると著書で定義されています。ノウハウ、接客マニュアル、ホームページのUIデザインなど、無形資産すべてを「知財」として捉え直すという考え方は、鈴木さんの中でいつ生まれたのでしょうか。
鈴木:原点は、2011年頃に私が三菱総研からデロイトへ移籍した直後のプロジェクトにあります。TOYOTAさんより、「日本のレクサス(LEXUS)ブランドを生まれ変わらせる」という大きなプロジェクトの依頼を受けました。
レクサスは北米で誕生し、2005年に日本でも展開がスタートしたラグジュアリーブランドですが、当時は「いつかはクラウン」という言葉に象徴される伝統的な高級車クラウンと、ブランドの立ち位置がバッティングし、ユーザーの年齢層もほぼ同じという状況でした。
そこで、クラウンとの明確な差別化を図り、3年以内で若年層にも受け入れられる、クールでスポーティなブランドにリニューアルしてくれ、という難題でした。
ーどちらも高級車ですが、技術力だけではレクサスとクラウンとの差別化は難しいですよね。どう取り組んだのでしょうか。
鈴木:リブランディングとはお客様に「どう見られるか」を設計する仕事です。もともとレクサスには、走行性・低振動性・静粛性・快適性など、トヨタが培った技術が結集した素晴らしい価値がありました。
しかし、技術的・商品的な価値があるというだけではユーザーの認識は変わらない。レクサスがお客様に対してリーチしうる「あらゆる無形資産」を束にしなければ、リブランディングは成功しないと考えたのです。
まずは、大切にすべきところと変えるべきところを見極める。その上で、車そのものの性能の打ち出しにとどまらず、ホームページのUIデザインや、当時出たばかりだったTwitterなどのSNSの活用、「INTERSECT BY LEXUS」という南青山のコンセプトSHOPの開設など、今までにない顧客との接点を通じて、レクサスの世界観を打ち出していきました。
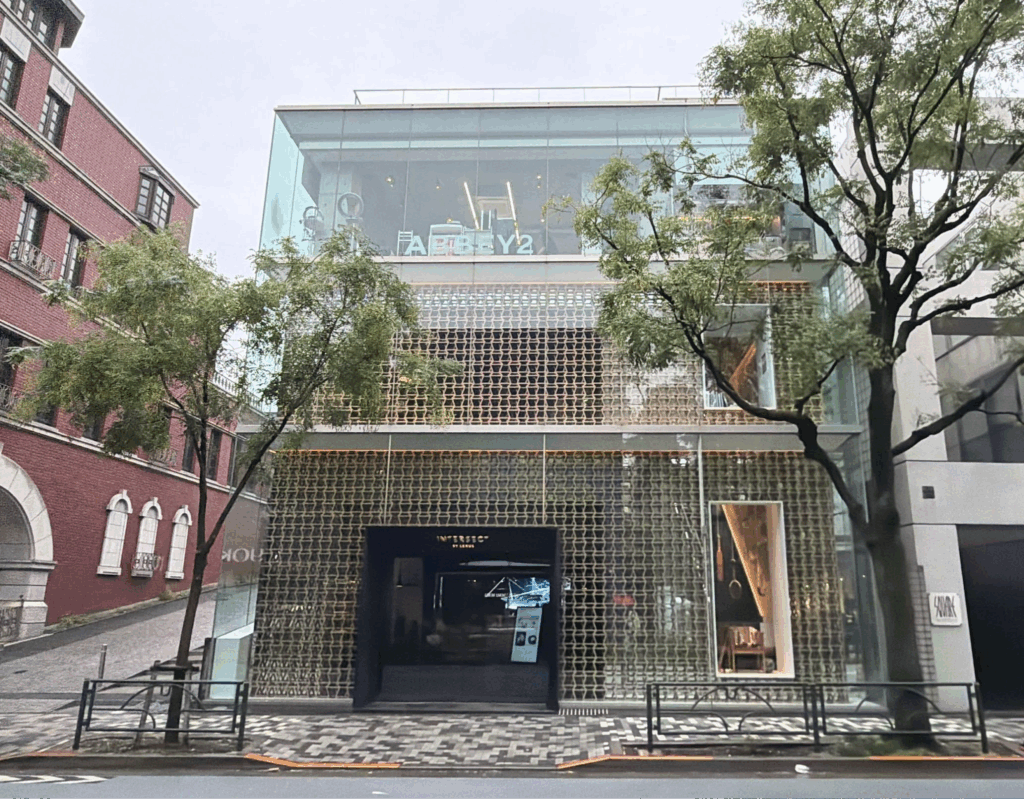
南青山「INTERSECT BY LEXUS」(筆者撮影)
ーそうした「あらゆる無形資産」を統合してリブランディングを仕掛けた結果、レクサスにはどのような変化が起きたのでしょうか。
鈴木:プロジェクトから3年後、2015年の調査では購入者の平均年齢が50代後半から40代へと、10歳以上も若返りました。TOYOTAさんからの依頼は「若者にもクールと言われる新しいブランドにしてほしい」というものでしたが、結果的に売上増加という成果も伴い、大変喜んでいただけました。
ー顧客に届ける価値や世界観にフォーカスした結果、ビジネスとしても大成功を収めたわけですね。
鈴木:これは単に「イメージ戦略がうまくいった」という話ではなく、レクサスというプロダクトにはすでに技術も意匠も商標もあったのですが、それがうまく市場と接続できていなかった。
伝統的な知的財産権だけでなく、広い意味での「知恵から生まれた資産(知財)」を総動員してビジネスの差別化や成功へ繋いでいく。知財がビジネスに対して与える可能性を大きく感じた一件で、出発点になっています。
2、知財は「コスト」か、「資産」なのか
ー内閣府の『知財・無形資産ガバナンスガイドライン Ver.2.0』の中では、知財への投資は「コスト」と見られがちだが、「資産形成」と捉えるべきだと書かれています。しかし、現実に出願・維持費用や人件費など知財にはさまざまなお金がかかりますよね。「コスト」と「資産」を分けるものは何なのでしょうか。
鈴木:知財を「資産」だと捉えられるかは、やはり収益を生み出しているかが問われます。例えば不動産では、住んでいるだけでは負債と同じ扱いで、収益物件になって初めて資産として活用されますよね。知財もこれと同じで、自社の事業に組み込んだり、外部ライセンスに活用してリターン(収益)を生み出さなければ、維持費ばかりがかかる「単なるコスト」に過ぎなくなります。
ーただ、外部ライセンスならいくら収益があるか計算できますが、内部実施だと知財がどれぐらいの価値を生み出しているかは測定困難です。また、現実に外部ライセンスできる知財は限定的です。知財すべてが利益を生み出すわけではないですよね。
鈴木:そうですね、私自身が知財を「資産」として認識するようになった経緯をお話しします。三菱総研に新卒で入社して6年目の頃、コンサルタントとして自身の専門性を見つける過程の1つとして三菱UFJ銀行に出向する機会がありました。
この頃はリーマンショックの時期で、とにかく景気が悪かった。銀行が企業にお金を貸すときは必ず担保を取りますが、50億円貸しているときに50億円相当の担保があったとして、景気が悪くなるとその担保価値が下がります。例えば30億円に下がったとしたら、銀行としては「20億円分の追加担保を出すか、すぐ返済してください」となります。
ー市況が厳しいのに突然「お金を返してください」と言われたら企業は困ってしまいます。まさに銀行が「雨が降っているときに傘を取り上げる」話ですね・・。
鈴木:はい、そして伝統的には銀行は、土地・建物・設備といった有形固定資産しか担保として認めません。現場の技術者たちが一生懸命頑張って素晴らしい技術を作っていても、担保価値はまったくない。リーマンショックのように外部環境の悪化で財務諸表が悪くなると、一気に貸し出し枠が削られる不条理を目撃したのです。
ー土地や建物、設備だけでビジネスが回っているわけではなく、その企業だからこそ利益を生み出すノウハウや仕組みがあるはずなのに、もったいない。
鈴木:そこで私は、財務諸表の枠外にある「見えない資産」に着目しようと考えました。企業には、自社開発のソフトウェアやデータ資産、そして権利化された知財など、無形資産がたんまりと眠っています。
古巣の三菱総研には、当時はまだ注目されていなかった知財分析ツールがあったので、それを使って無形資産を担保価値として数値化する仕組みを作ろうとしたのです。
ー具体的にはどのようにして「見えない資産」に値段をつけたのでしょうか。
鈴木:大企業の場合、保有するすべての特許を評価するのは大変なので、まずは「スター特許」と呼べる重要特許を抽出し、その特許を使用している製品・サービスの売り上げや市場規模に基づいて価値を試算しました。「これらのスター特許の束で50億円の価値があるから、不足している20億円分の担保価値がある」といったロジックです。
ーただ、それはある種、机上の計算でもありますね。銀行は納得しましたか?
鈴木:おっしゃる通り、審査部門からは「計算式だけでなく、本当にその金額を出す買い手が存在するのか、立証せよ」と求められました。本当の値段かどうかは、その特許を欲しがるライバル企業に聞くしかないですよね。
どういう値が付くか内心ドキドキだったのですが、実際に買い手候補へビアリングしてみると、例えば私たちが50億円と試算した知財に対して「独占できるなら100億円出します」といった具合に、軒並み高い評価がつきました。値段はこちらから提示していないのにです。
ーそれはすごい。それまで「評価額なし」だった企業の無形資産に値段がついた瞬間ですね。
鈴木:結果を持ち帰ったら、審査部も手のひらを返して「だったら貸せる、もっと無形資産の価値評価を進めてくれ」と(笑)。別に銀行も貸しはがしをしたいわけではないですからね。リーマンショックの頃の市況は本当に厳しく、融資を継続したものの法的整理に入った企業もありましたが、その際には特許が評価額通りに売却されるという実例もありました。
ー知財を正しく評価し、ビジネス上の価値に換算できれば、それは企業を育て、時には守る「資産」になることを実体験として学ばれたと。
鈴木:ええ。この経験を通じて、知財は単なる防衛手段だけではなく、経営や財務とも結合させて真価を発揮するものだと確信しました。だからこそ、知財をビジネスモデルに接続して利益を生み出す仕組みづくりを提唱しています。
先ほどの話に戻ると、確かにすべての知財に値段がつく訳ではなく、その会社でないと生かせない知財も多数存在します。ただ、自社のビジネスに接続することで利益を生み出すエンジンになっている知財(資産)と、何らビジネスと接続できず単に維持費だけがかかっている知財(コスト)の間には厳然とした差があり、まずはその区別をする必要がある。
自社の知財が実際に「資産」として機能しているかを判断するには図式化が有効で、次はその話をしましょうか。
3、知財とビジネスを接続する「図解フレームワーク」と、4つのビジネスモデル類型
ー鈴木さんの著書では、ビジネスモデルを「Who(提供者)」、「What(提供価値)」、「Whom(顧客)」、「How(提供手段)」「Revenue(収益)」の5要素に分解し、そこに「with Which(効いている知財)」を接続させる独自のフレームワークが使われています。このフォーマットに行き着いた経緯を教えてください。
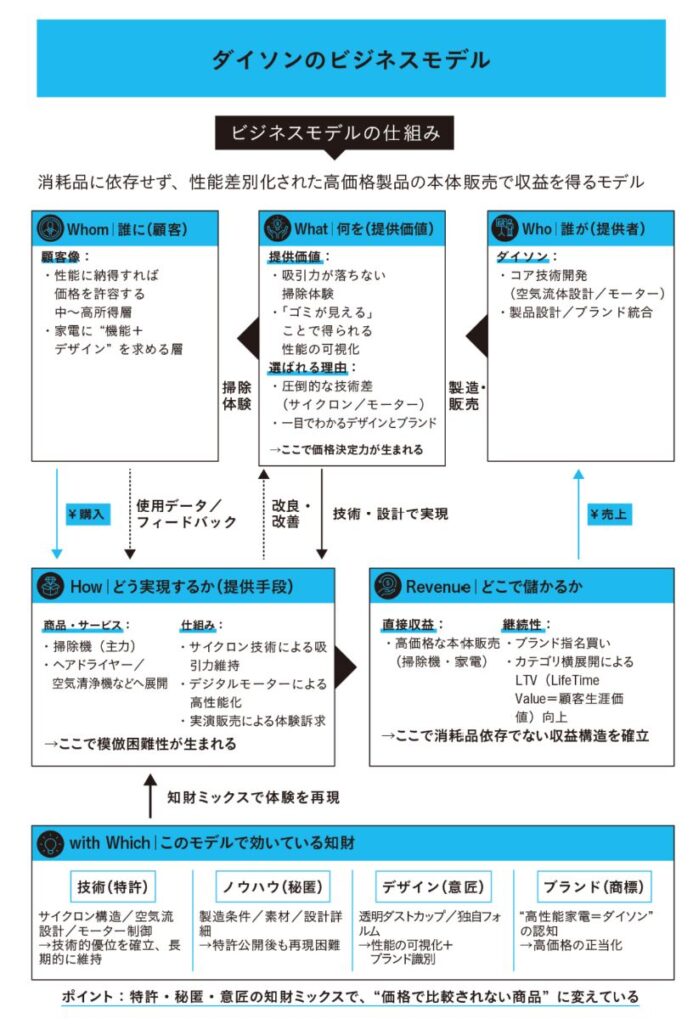
『図解でわかる知財でわかるビジネスモデル大全』56P ダイソンの図例より
鈴木:世の中には優れたビジネスモデル図解のフレームワーク、例えば近藤 哲朗さんの『ビジネスモデル2.0図鑑』などがありますが、企業の知財活動をそこにマッピングしようとすると、明確な置き場所がなくて困っていました。
知財を無理に既存のフレームワークに当てはめようとすると、マップのあちこちに散乱してしまい、まるで「ふりかけ」のようになってしまうのです。それでは各企業の知財活動の全体像がわからない。そこで、「知財(with Which)」の項目を独立させた、新しいフォーマットを開発しました。
ー図解を見ると、知財は直接「Revenue(収益)」に繋がるのではなく、必ず「How(提供手段)」に接続されていますね。
鈴木:そこが重要なポイントです。知財をいきなり収益に直結させようとするから、「特許の出願・維持の経費に対してライセンス収入はそれ以下だから赤字であり、削減すべき」といった乱暴な議論も出てきてしまう。ただ、知財の存在価値は直接収益だけではないですよね。
知財はビジネスの主役ではなく、ビジネスモデルを駆動させる「手段」です。顧客や提供価値をまずは明らかにしたうえで、それをどう実現するかの「How」に知財を接続させ、そのHowを経由することで初めてお客様から収益をいただける、という循環をクリアにしたかったのです。
ー上にあげたダイソンの図を見ると、技術、ノウハウ(秘匿)、デザイン(意匠)、ブランド(商標)という複合的な知財が「with Which」の枠にあって、それが「サイクロン技術による吸引力維持」や、「デジタルモーターによる高性能化」というダイソン独自の「How(提供手段)」につながっていることがわかります。
鈴木:はい、そしてその「How」は高価格な本体販売という「Revenue」になり、さらにブランドの指名買いという継続性にもつながります。このサイクルを明確にすれば、「ライセンス料が取れない特許はコストである」というような短絡的な話にはならないですよね。
ーこのフレームワークは自社でも使えそうですね。また、単にフレームワークの提示だけでなく、「リスクと回避策」や、「今後の進化予測」といった分析もあるのが興味深いです。
鈴木:書籍では成功例を賞賛して終わることが多いのですが、戦略コンサルタントの目線では「ここは将来リスクになるのではないか」という部分も提示すべきだと考えました。読者には「自分ならリスクをどう捉え、未来へつなげていくか」を考えるヒントにしてほしいという思いもあります。
ー30社の分析を進めるにあたり、鈴木さんは各社の知財戦略を4つの類型で整理しています。このマッピングはどこから出てきたのでしょうか。
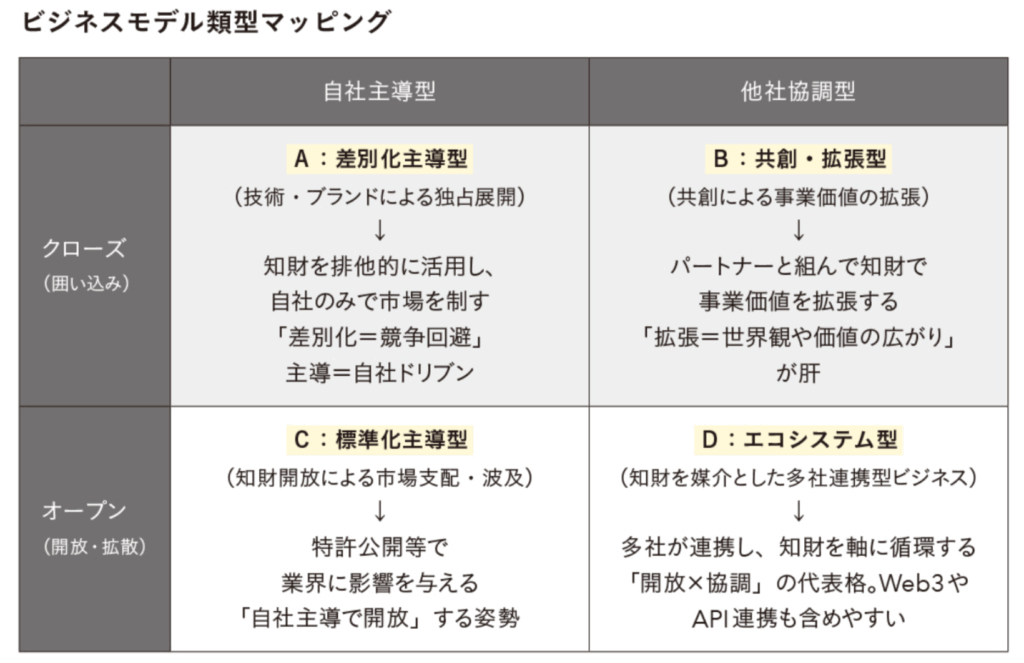
『図解でわかる知財でわかるビジネスモデル大全』33Pより
鈴木:これも事例分析をやりながら新しく作ったフレームワークで、Dの「エコシステム型」のような新しいビジネスモデルをどう整理するか考えていたときに、試しに「自社主導/他社協調」×「クローズ/オープン」の4象限に当てはめてみたところ、ちょうど右下に収まりました。自分が携わってきたコンサルティング案件を振り返ってみても、4類型のどこかに当てはまるので整理しやすいかなと。
ーせっかくなので、ABCDの中から1社ずつ事例をみていきましょう。まずは最もオーソドックスな「A:差別化主体型(自社主導×クローズ)」について。ここではダイソンやスターバックスなどを事例として挙げられていますが、どこが注目点なのでしょうか。
鈴木:従来の知財戦略では、特許などの知財を「競合他社への参入障壁」としてのみ使いがちでした。しかし、本当に優れた企業は「他社を排除すること」ではなく、「その知財を使ってお客様にどういう価値を届けられているか」に注目しています。
例えばスターバックスは、競合のタリーズに勝つことよりも、「お客様がそこで気持ちよく過ごせるか」という“サードプレイス”としての価値提供にすべてを注いでいます。さまざまな知財を、顧客価値を届けるための「How(提供手段)」として接続できているかどうかが成功の鍵だと思います。
ー続いて「B:共創・拡張型(他社共同×クローズ)」について、これは特定のパートナーとの関係で知財を囲い込みながら、共同で世界観や事業価値を広げていくパターンです。中小企業が大企業と組んで事業を進めるパターンもここにあてはまりますね。
鈴木:Bから1社事例を選ぶならペプチドリームで、「スタートアップ×知財」のお手本といえる企業です。ペプチドリームは、膨大な種類のペプチド(アミノ酸がつながった小さな分子)から、治療効果が期待される候補を効率的に選び出せる「PDPS」という創薬開発プラットフォームを有しており、基盤となるペプチドの合成技術などは、単独で特許を出願・保有しています。さらに、ペプチドライブラリの構築や探索アルゴリズムといった特許では守り切れない重要なノウハウは徹底的に秘匿管理しています。
一方、様々な製薬大手と共創しており、共同で発見した化合物などは、両社名義の共同特許として出願します。こうすることで、大手企業にも「自分たちも権利を取得できる」というメリットを提示しつつ、ペプチドリーム自身の独自性は守り続けられます。
M&Aの誘惑も多かったはずですが、特定の企業のグループに飲み込まれることなく、独自のポジションを20年近くも維持しているのは本当に凄い。収益構造でも契約一時金と、マイルストーン・ロイヤリティ収入をうまく組み合わせており、ビジネスモデルとしての完成度が高いです。
ー権利化・秘匿のバランスや、収益構造の作り方は製薬業界に限らず、広く参考になりそうです。次の「C:標準化主導型(自社主導×オープン)」ですが、鈴木さんはAppleのUSB-C採用を事例として取り上げています。ただ、Appleは長らくUSB-Cには抵抗していましたよね。
鈴木:そこが面白いところです。Appleは、EUでの充電端子統一義務化によって、あれだけこだわっていた自社規格のLightningを諦め、USB-Cへ合わせざるを得なくなりました。
しかし、裏ではしっかりと技術的な準備をしており、いざUSB-C採用となっても、給電制御アルゴリズムや安全認証といった独自技術を活用し、さらに「Mfi(Made for iPhone/iPad)」認証制度をUSB-Cケーブルでも継続。Apple公認という安心感だけでなく、超高速データ転送などの「付加価値」でも差をつけています。
日本の企業は自らルールメイクをする標準化戦略がやや苦手な傾向があります。ただ、自らが標準化の主導権を握れず後から追従する立場になっても、Appleのように独自性を守り抜く“賢い身のこなし”ができるのだという好例として取り上げました。
ーそして最後が「D:エコシステム型(他社共同×オープン)」です。ここで松竹の「歌舞伎」が登場したのにはちょっと驚きました。
鈴木:歌舞伎といえば「伝統芸能」というイメージが強いですが、実は知財の宝庫です。舞台転換・早替り・宙乗りなどの演出技法にはブラックボックス化されたノウハウが沢山ありますし、歌舞伎座の商標や隈取の図案、舞台装置の意匠など権利化されている知財も多いです。
これらの知財をもとに、劇場公演だけでなく、配信やグッズ化、観光連携、教育・体験プログラムといった様々な「How(提供手段)」を作り、収益につなげています。
歌舞伎で注目すべきは、「自分たちのビジネスを独占する」という発想ではないことです。例えば、歌舞伎から触発を受けた劇団が自己流のアレンジ歌舞伎をやることも結構許容しています。
ー伝統に固執し、自分たちだけで囲い込むのではなく、許容して広げる部分も大きいと。
鈴木:実は、歌舞伎は文明開化の頃に「古い価値観の低俗な見世物」として明治政府に目の敵にされ、消滅の危機もありました。当時の歌舞伎界は、歴史を正確に描く「活歴物」や、明治のトレンドを取り入れた「散切物」を演目として作るという「演劇改良運動」を起こし、生き残りを図ります。
その結果、明治20年には明治天皇の前で歌舞伎を上演する「天覧劇」も実現され、伝統芸能としての地位を確立しました。時代や市場に合わせたエコシステムを作り上げるという点で、歌舞伎はビジネスモデルのお手本でもあるんです。
ー興味深いのは、歌舞伎の事業化を進めた松竹は、資本主義の基本といえる「自己利益の最大化」を目的にしていないように見えます。あくまで「歌舞伎という文化価値を未来に残し、継承する」ための構造を作るために、知財を活用したエコシステムを作る。これも知財の可能性ですね。
鈴木:実は執筆当初、どの企業もいずれはこのDのエコシステム型モデルを目指すべきではないか、という思いがありました。しかし企業にはそれぞれのフェーズや市場環境があるため、押し付けられるものではない。そこで4分類をフラットに扱ったという経緯があります。
ただ、知財を社会に還元して価値として循環させるDのモデルは、これからの企業が目指すべき理想形だとは考えており、ぜひチャレンジしてみてほしいですね。
4、「で、うちはどうすればいい?」——明日から使える実践アプローチ
ー本書の豊富な事例を読んで「自社でもやってみたい」と思った読者は、具体的にどこから着手すればよいでしょうか。
鈴木:まずは自社のビジネスモデルを本書のフレームワークに落とし込んでみることをお勧めします。自分でマッピングして整理してみることで、自社の「利益の源泉」がどこにあるのかが見えてきます。標準的な正解がない領域だからこそ、何となく分かったで終わらせるのか、まずは図を描いて整理してみようと一歩踏み出すのかで、大きな違いが生まれます。
整理していけば、自社のビジネスがABCDのどこに該当するのかも見えてくるはずです。
ー30事例を読み込んでいくと、知財をビジネスにつなげる手段は、多くの事例で共通する4つの要素があるなと気づきました。4つのうち、まずは「①公開と秘匿」「②独占と共有」について教えてください。
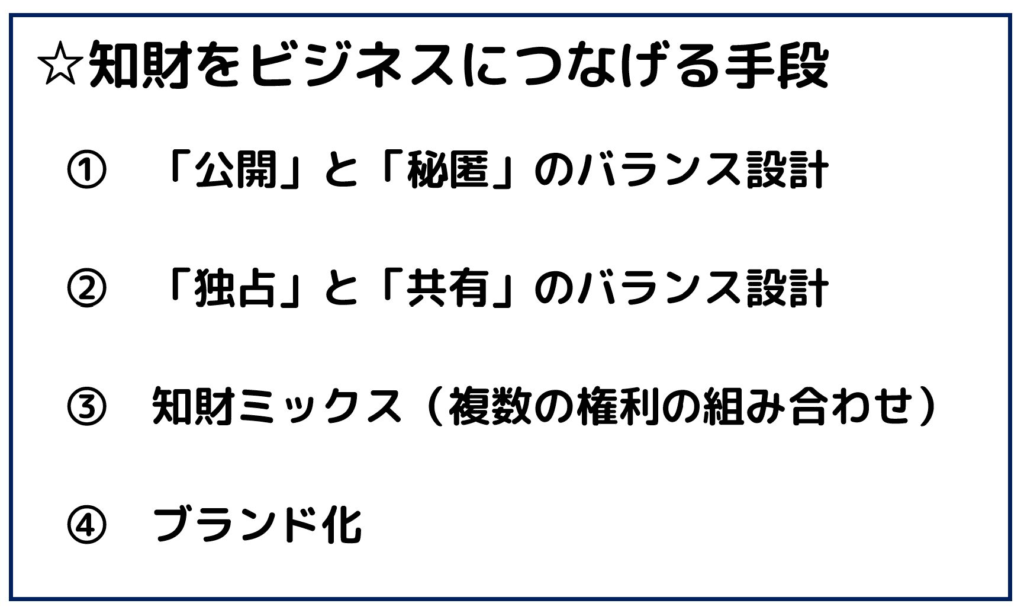
鈴木:①公開と秘匿は、特許出願すると一定期間独占できる代わりに、出願内容が公開されてしまう・いずれは権利が満了するというデメリットもあります。そうなるとコア技術やノウハウはあえて出願せず、ブラックボックス化して守ったほうがよい場合がある。知財活用で先行している会社はこのメリハリがついています。
②独占と共有は、自社の知財を自分たちだけで使うのか、ライセンス契約などを通じてパートナーや他社にも使わせるのかという観点です。以前は自分たちや、取引先だけに使わせる「閉じた知財」が基本でしたが、D:エコシステム型のように共有する知財の範囲を広くするモデルもある。
大事なのは、全部独占、全部共有という0か100かの話ではなく、公開・独占する範囲を意識的に決めて、ビジネスモデルと接続させていくことです。自社のビジネスモデルが類型マッピングのABCDのどこに当てはまるかで、最適なバランスは変わってきますね。
ーバランスを設計するためにも、フレームワークを使った見える化が大事なのですね。残る2つの頻出していた手段は、「③知財ミックス」と「④ブランド化」です。
鈴木:機能するビジネスモデルでは、特許だけ、商標だけといったように1種類の知財だけで支えることはまずありません。特許・商標・意匠・著作権・ノウハウなど、持っている知財を複層的に組み合わせる「③知財ミックス」は、ビジネスモデルと知財の関係を考える上で基本となります。
そして「④ブランド化」には、単に権利を取得してネーミングやロゴを守るだけでなく、自ら世界観を構築し、顧客にどういうブランドかを理解してもらい、ファン化していくことまでを含みます。
ーまさに、冒頭でお話しした、レクサスのリブランディングに通じるアプローチですね。
鈴木:はい、知財活動において権利化は重要ですが、それは一要素に過ぎません。まずは「何を価値提供するか」、「他社が真似できない強みは何か」をコアとして考え、企業として継続性があるビジネスモデルを作る。そこに「手段」としての知財を利かせて、収益構造につなげる。
ビジネスモデルはどの会社も異なりますから、自社の構造を明らかにし、そこに知財をどう関与させるかを考えて実行していくことで、知財活動もおのずと変わっていくと思います。
ー知財に対する認識を「コスト」から「資産」へと変えていくためには、知財部が組織の「関所」になってはならないというメッセージもありました。
鈴木:企業の知財部・法務部が、新しい挑戦の足を引っ張る「関所」や「権利の番人」としてだけ振る舞ってしまっては、ビジネスモデルの駆動力が落ちてしまいます。守ることだけに囚われるのではなく、知財を起点にし、ステークホルダーとの間で価値を循環させるアプローチをみんなが目指せば世界が変わっていくと思います。
ー知財部門としても仕事が面白くなっていきますよね。最後に、読者に向けて一言お願いします。
鈴木:書籍ではどうしても教科書論で終わりがちですが、本書は実務の現場で「明日から使える」ことを強く意識してまとめました。「勉強になった」で終わらせるのではなく、「自社でどう生かすか」まで踏み込んでもらえると嬉しいです。
知財は1つだけの正解がないからこそ、面白い。まずは紙に自社の事業と知財の関係をペンで描き、図へ落とし込んでみてください。その小さな一歩から、企業がどのように価値を生み、競争するかの「設計図」が生まれ、企業の未来も変わっていくはずです。
<より詳しく知りたい方はこちら>